Un portafoglio efficiente non dipende solo dai rendimenti attesi. Dipende anche da quanto si stima che ciascun mercato oscillerà, perché è la volatilità, insieme alle correlazioni, a determinare il rischio del portafoglio e quindi i pesi che l'ottimizzazione assegna a ogni mercato. Una volatilità sottostimata può spingere a concentrare troppo il portafoglio su un mercato che sembra più tranquillo di quanto sia.
Per questo Smartfolio affianca alle previsioni di rendimento una previsione proprietaria della volatilità a 12 mesi, costruita mercato per mercato, verificata sulla volatilità effettivamente realizzata e calibrata in modo prudenziale prima di entrare nell'ottimizzazione.
Media storica e GARCH: i due riferimenti
La media storica di lungo periodo della volatilità, calcolata su tutta la storia disponibile fino alla data della stima, è il riferimento più usato nel settore. È trasparente, stabile, non insegue i movimenti più recenti, ed è difficile da migliorare con continuità su orizzonti lunghi. Smartfolio la usa come benchmark.
L'alternativa più diffusa sono i modelli GARCH, nati per descrivere l'alternanza tra fasi di calma e fasi di tensione. Quando la volatilità recente sale, il GARCH alza la previsione; quando il mercato si calma, la riduce gradualmente. È uno strumento eccellente per il breve periodo, nel trading, nella gestione dei derivati e nel controllo del rischio giornaliero. Su un orizzonte di 12 mesi, però, gli episodi di tensione più recenti possono esaurirsi prima della fine del periodo, e un mercato apparentemente tranquillo può entrare in una nuova fase agitata.
Nei test di Smartfolio sui 17 mercati, il GARCH(1,1) non migliora stabilmente la media storica nella previsione della volatilità a 12 mesi: il suo errore medio è del 5,21%, contro il 5,11% della media storica. Non significa che il GARCH sia inefficace in assoluto; significa che, per stimare il rischio medio di un anno, reagire alla dinamica recente non basta.
Una regola per ogni mercato
Le dinamiche della volatilità azionaria, obbligazionaria, creditizia o delle materie prime sono diverse. Per questo Smartfolio non applica una formula unica: per ciascun mercato, sui dati dal 2001 al 2021, sono state confrontate la media storica, il GARCH e le varianti proprietarie, e scelta la regola più efficace.
| Regola scelta | Mercati |
|---|---|
| Modello proprietario evoluto | Azionario globale, Europa, Giappone, Asia Pacifico ex Giappone, India, emergente globale; Immobiliare globale; Materie prime globali; High yield EUR e USD |
| GARCH | Azionario Cina; Aggregate EUR; Treasury USA 7–10 anni |
| Regola causale sceglie di volta in volta tra modello evoluto e media storica | Azionario USA; Governativo emergente in USD; Corporate USD |
| Media storica | Corporate EUR |
Il modello proprietario parte dalla previsione GARCH e la rivede alla luce del contesto, combinando tre livelli di informazione: una base storica di lungo periodo, che aggancia la stima ad una misura stabile del rischio; la volatilità corrente e la sua persistenza, per intercettare i cambiamenti di regime; alcuni indicatori di mercato e macroeconomici, come trend e volatilità recenti, condizioni del credito, curva dei tassi e andamento complessivo dei mercati.
Due regole valgono per tutti i mercati. Ogni previsione usa solo i dati disponibili alla sua data di emissione. E la regola assegnata a ciascun mercato non è stata più modificata dopo il 2021: le previsioni continuano ad aggiornarsi con le nuove informazioni, ma la scelta del metodo non viene rivista alla luce dei risultati.
I risultati: anno per anno e mercato per mercato
La qualità della previsione si misura con l'errore medio: la distanza, in punti percentuali, tra la volatilità prevista e quella effettivamente realizzata nelle 52 settimane successive. Più è basso, meglio è.
Errore medio, 17 mercati, 2016–2025
Previsione Smartfolio
Lo stesso errore con
Media storica
Lo stesso errore con
GARCH(1,1)
Errore medio della volatilità prevista, anno per anno
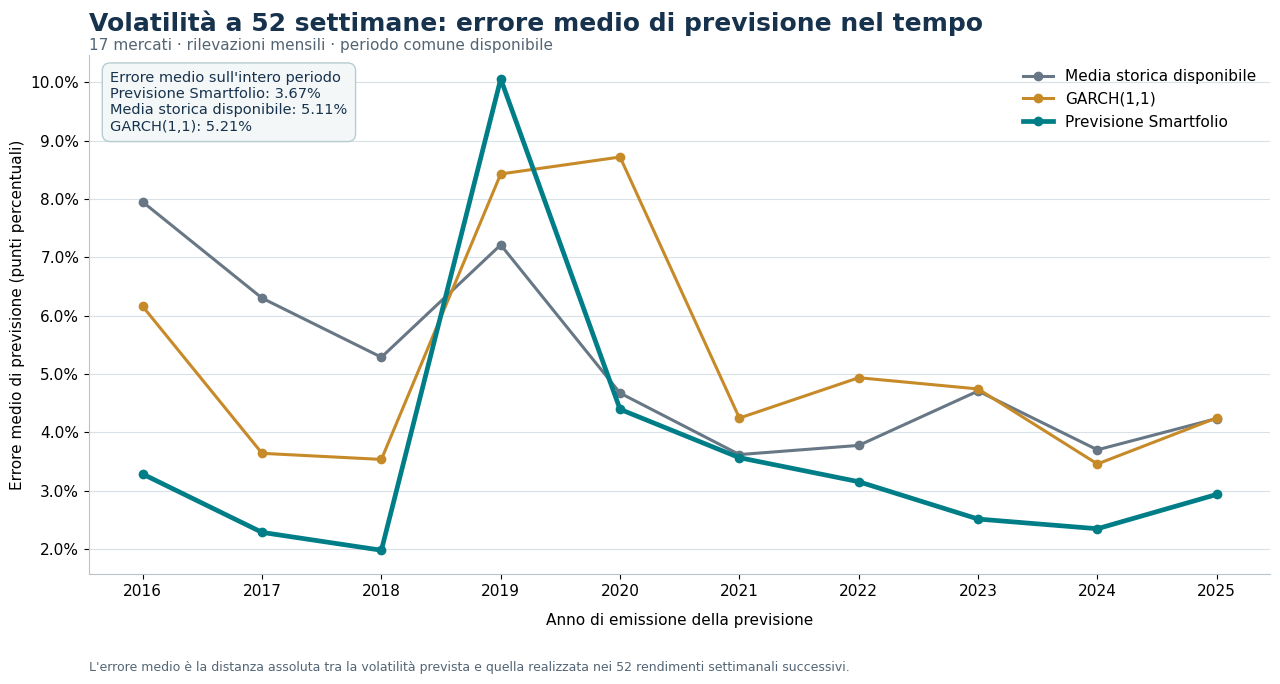
Il risultato non è uniforme in ogni anno, e non lo nascondiamo: nel 2019 la previsione Smartfolio ha registrato un errore superiore sia alla media storica sia al GARCH. Nella maggior parte degli anni, però, l'errore è nettamente più basso, e sull'intero periodo si riduce di oltre un quarto rispetto alla media storica.
Il miglioramento non è concentrato in una sola classe di attività. La previsione Smartfolio riduce l'errore rispetto alla media storica in 14 mercati su 17; in uno il risultato è equivalente (Corporate EUR, dove si usa la stessa media storica) e in due la media storica resta preferibile (Corporate USD, di pochissimo, e Azionario globale). I miglioramenti più ampi riguardano i mercati in cui la volatilità cambia di più al mutare del contesto: azionario emergente globale (−4,2 punti), immobiliare globale (−3,6), azionario India (−3,5) ed Europa (−3,3).
Errore medio della volatilità prevista, mercato per mercato
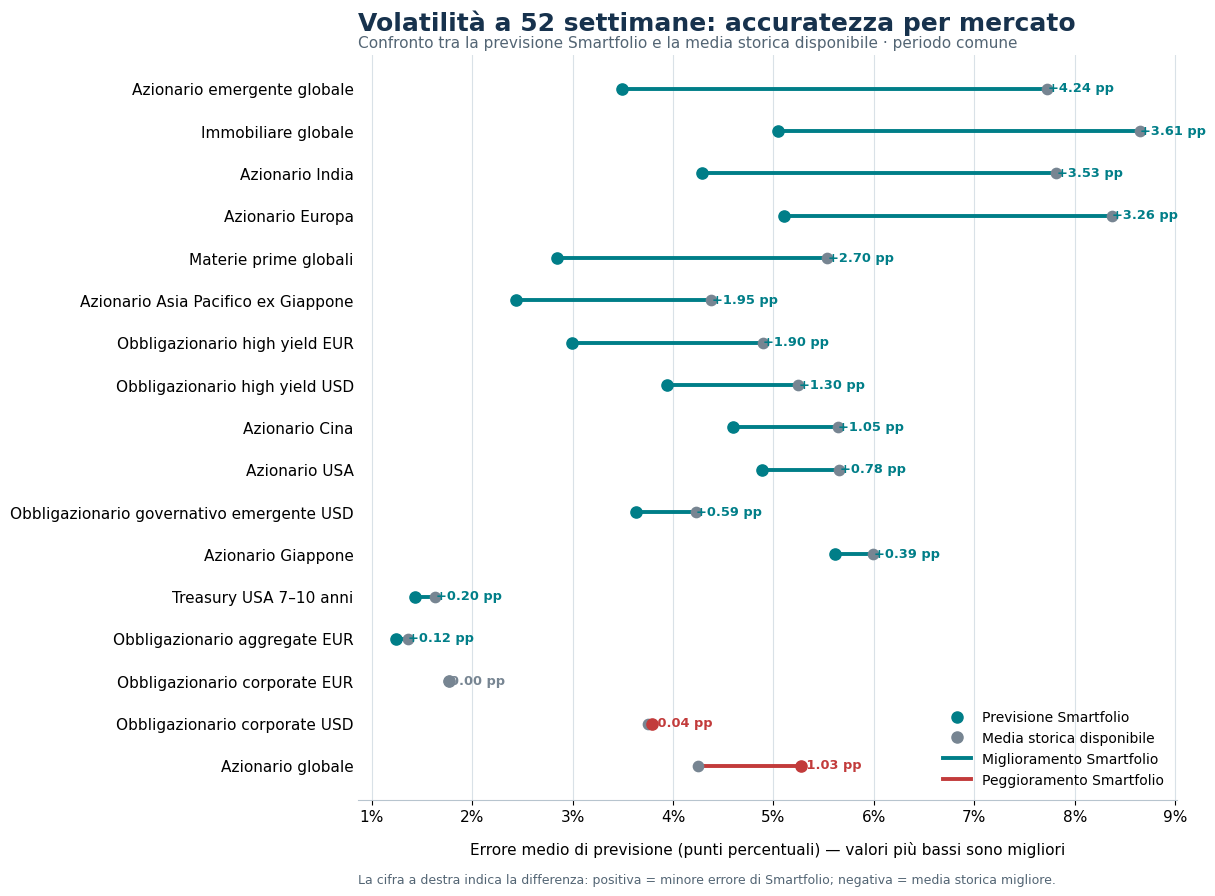
I due mercati in cui la media storica ha fatto meglio non hanno portato a cambiare la metodologia a posteriori: la scelta iniziale resta separata dalla verifica successiva.
La verifica dopo il 2021
Il confronto più severo è quello sul periodo successivo al 2021. Le regole di ciascun mercato erano già state fissate sui dati fino a quella data, e da allora non sono state più modificate: i risultati dal 2022 in poi misurano come si sono comportate su condizioni di mercato che non avevano mai visto.
Errore medio nel periodo di applicazione, 2022–2025
Media del periodo: Smartfolio 2,73%, media storica 4,10%, GARCH 4,35%.
In ciascuno dei quattro anni la previsione Smartfolio ha registrato l'errore più basso dei tre metodi. Il vantaggio osservato sull'intero storico non dipende quindi dal periodo in cui le regole sono state scelte: si conferma quando vengono applicate a dati nuovi.
La calibrazione prudenziale
Una previsione accurata non basta: per l'uso in portafoglio conta anche da che parte si sbaglia. Una volatilità sottostimata spinge l'ottimizzazione ad attribuire troppo peso a un mercato e a sopravvalutare la diversificazione. Per questo Smartfolio distingue la previsione originaria dalla volatilità effettivamente usata nella frontiera.
Per ciascun mercato, man mano che maturano le 52 settimane successive, ogni previsione viene confrontata con la volatilità realizzata. Con le informazioni disponibili fino a quella data si misura se, e quanto, il modello abbia storicamente sottostimato il rischio di quel mercato; la previsione destinata al portafoglio viene corretta di conseguenza. La correzione è specifica per ogni mercato e non usa risultati futuri.
La volatilità calibrata non scende mai sotto la media storica disponibile alla data della previsione. Il modello può alzare la stima quando i segnali lo giustificano, ma non può renderla più ottimistica del riferimento storico.
L'effetto sul portafoglio: meno concentrazione
Per misurare l'effetto della calibrazione, abbiamo ricostruito tre frontiere efficienti in 100 rilevazioni mensili consecutive, sempre sullo stesso universo di mercati e senza vincoli di diversificazione:
- Frontiera storica, con volatilità e correlazioni storiche: lo standard di mercato.
- Frontiera Smartfolio con volatilità grezze, con rendimenti e correlazioni Smartfolio e le previsioni di volatilità prima della calibrazione.
- Frontiera Smartfolio calibrata, identica alla precedente ma con le volatilità calibrate.
Su otto punti del tratto comune alle tre frontiere, dal più prudente (P10) al più dinamico (P80), abbiamo misurato due indicatori di concentrazione: il numero equivalente di posizioni, cioè quante posizioni di peso uguale produrrebbero la stessa concentrazione, e il peso della prima posizione.
Numero equivalente di posizioni: aumento rispetto alla frontiera storica
Barre: contributo in posizioni equivalenti. Etichette: aumento percentuale totale.
Peso della prima posizione: riduzione rispetto alla frontiera storica
Barre: contributo in punti percentuali (valori positivi indicano minore concentrazione). Etichette: riduzione totale.
La scomposizione mostra un punto interessante. Le previsioni di volatilità grezze, da sole, pur essendo più accurate, nella parte centrale e dinamica della frontiera tendono ad aumentare la concentrazione rispetto allo storico. È la calibrazione a invertire l'effetto: al P80 riduce il peso massimo di 21,5 punti rispetto alla versione grezza, e il risultato finale è un peso massimo inferiore di 16,9 punti rispetto alla frontiera storica.
Nessun vincolo è stato imposto ai pesi: la minore concentrazione emerge solo dalla diversa stima del rischio usata dall'ottimizzazione.
Che cosa significa per chi costruisce un portafoglio
- Il rischio è stimato guardando avanti. La volatilità usata nel portafoglio è una previsione dei 12 mesi successivi, più precisa sia della media storica sia del GARCH.
- La stima non è mai più ottimistica del passato. La calibrazione la mantiene almeno al livello della volatilità storica, e la alza quando i segnali lo giustificano.
- Il portafoglio è meno concentrato. Una stima del rischio più prudente produce, a parità di profilo, allocazioni meno dipendenti da poche esposizioni dominanti, senza bisogno di vincoli artificiali.
La volatilità dei singoli mercati, però, è solo metà della misura del rischio. L'altra metà è il modo in cui i mercati si muovono insieme: è il tema della pagina successiva.
Fonte: analisi SmartFolio sulle previsioni di volatilità a 52 settimane dei 17 mercati; regole scelte sui dati 2001–2021; concentrazione misurata su 100 frontiere mensili consecutive, dal 26 maggio 2017 al 29 agosto 2025. Risultati storici, non indicativi di risultati futuri.