Conoscere la volatilità dei singoli mercati non basta per misurare il rischio di un portafoglio. Conta anche il modo in cui i mercati si muovono tra loro. Due mercati ugualmente volatili possono contribuire in modo molto diverso al rischio complessivo: se si muovono spesso in direzioni diverse, combinarli attenua le oscillazioni; se tendono a salire e scendere insieme, il beneficio della diversificazione si riduce.
Per questo le correlazioni sono, insieme alle volatilità, la seconda metà della misura del rischio. E come le volatilità, possono essere sbagliate in una direzione pericolosa: correlazioni sottostimate fanno apparire un portafoglio più diversificato, e meno rischioso, di quanto sia davvero. Il problema si manifesta proprio nelle fasi di tensione, quando mercati che di solito si muovono in modo indipendente tendono a scendere insieme.
La matrice storica come base minima
Anche per le correlazioni Smartfolio parte dalla media storica: per ogni coppia di mercati, la correlazione calcolata su tutti i rendimenti osservati fino alla data della stima. È un riferimento trasparente, aggiornato nel tempo, e una base solida per descrivere il rapporto tra i mercati.
Il suo limite è che reagisce lentamente ai cambiamenti di regime. Per questo Smartfolio non sostituisce la matrice storica con una previsione che potrebbe risultare più alta o più bassa: la usa come soglia minima. In assenza di segnali, la matrice resta quella storica. Quando i segnali indicano il rischio di correlazioni più alte, il modello applica una correzione verso l'alto. Mai verso il basso.
La matrice copre 18 mercati, cioè 153 coppie: i 17 mercati principali e il governativo europeo 5–10 anni.
Smartfolio accetta di sovrastimare in qualche caso le correlazioni, per evitare l'errore più costoso per un portafoglio: sopravvalutare la diversificazione.
Come funziona la correzione prudenziale
Il processo si sviluppa in tre passaggi.
- La matrice storica. Si calcolano le correlazioni storiche tra tutti i mercati, aggiornate progressivamente con i nuovi rendimenti.
- Il segnale. Per ciascuna coppia di mercati, il sistema confronta la dinamica recente delle correlazioni con il suo andamento storico. Non per inseguire ogni movimento di breve periodo, ma per individuare le condizioni in cui il riferimento storico rischia di sottovalutare una maggiore convergenza tra i mercati nei mesi successivi.
- La correzione. Se il segnale è assente, la correlazione storica resta invariata. Se è presente, il modello la aumenta. L'ampiezza dell'aumento non è fissa né discrezionale: è determinata dagli scostamenti positivi osservati in passato per quella coppia di mercati, cioè dai casi in cui la correlazione effettiva è risultata superiore alla stima storica. La correzione è quindi prudente, ma proporzionata al segnale e specifica per ogni coppia.
La matrice storica come soglia minima
Correlazione media della matrice storica (grigio) e della matrice Smartfolio finale (verde). Gli indicatori arancioni segnano i mesi di correzione prudenziale.
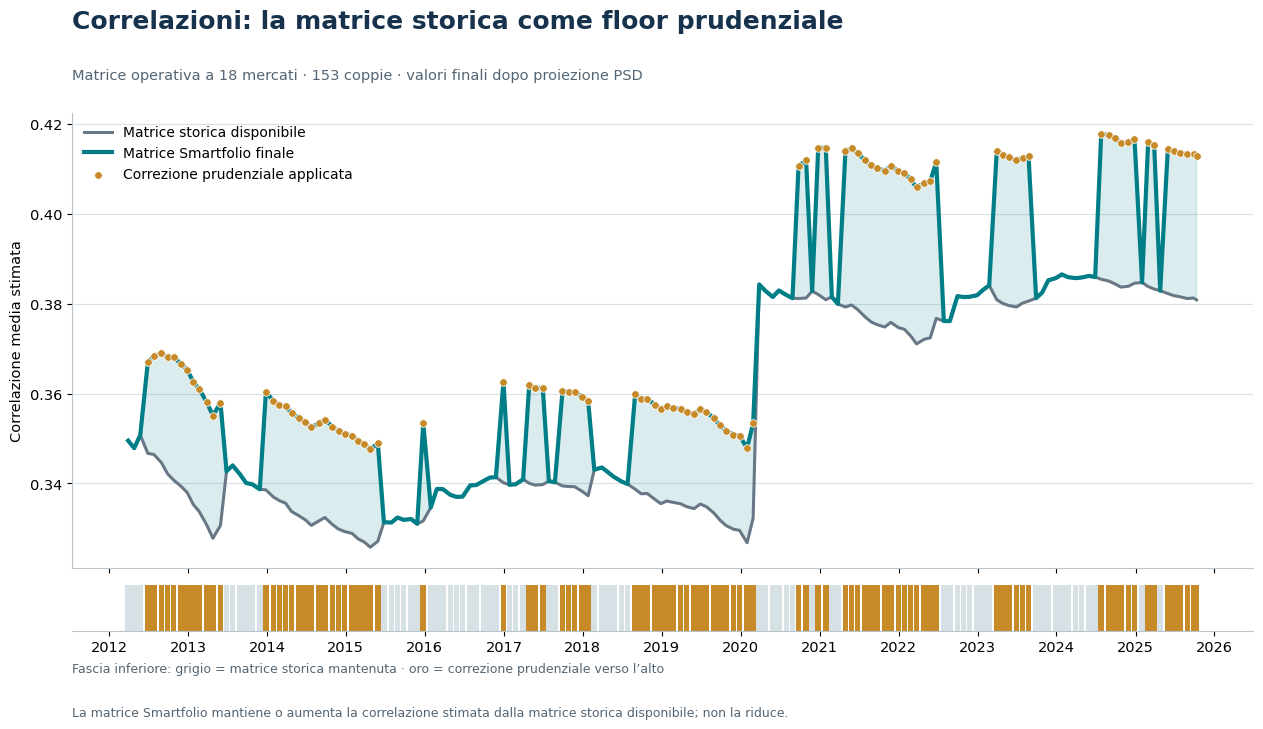
Sul campione analizzato, il modello interviene in circa il 60% dei mesi. Nei mesi di intervento, la correlazione media aumenta di circa 2,7 punti percentuali: un risultato della regola di calibrazione, non un parametro imposto.
Il controllo di coerenza della matrice
Correggere le correlazioni coppia per coppia pone un problema tecnico: non tutte le combinazioni di correlazioni sono possibili insieme. Se A è molto correlato con B e B con C, A e C non possono essere del tutto scorrelati. Una matrice che violasse questi vincoli descriverebbe un sistema di mercati impossibile, e produrrebbe calcoli di rischio errati.
Per questo ogni matrice destinata all'ottimizzazione passa un controllo di coerenza matematica, noto come controllo di positività semidefinita (PSD), che la riporta, se necessario, alla matrice coerente più vicina. La verifica sui dati finali mostra che, anche dopo questo passaggio, la matrice Smartfolio non scende sotto quella storica: la soglia minima resta valida nella matrice effettivamente usata per costruire il portafoglio.
La verifica ex post
Il confronto finale mette a fianco tre misure: la correlazione media della matrice storica, quella della matrice Smartfolio e la correlazione effettivamente realizzata nelle 52 settimane successive.
Correlazioni stimate e correlazione realizzata
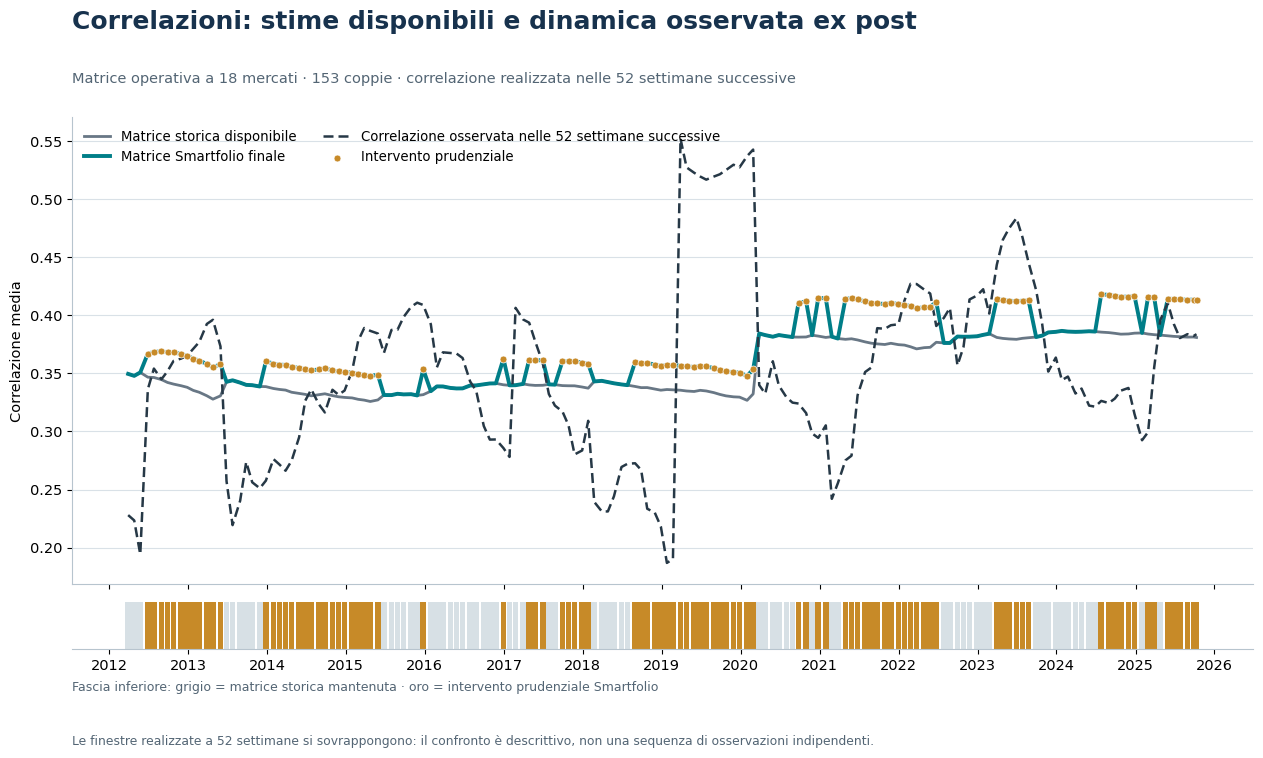
Le finestre di 52 settimane si sovrappongono, quindi questa lettura è descrittiva: non va interpretata come una sequenza di osservazioni indipendenti. È però utile per vedere, nelle diverse fasi di mercato, quando la soglia storica è stata sufficiente e quando la correzione prudenziale di Smartfolio si è avvicinata di più a ciò che è poi accaduto. Nelle fasi in cui le correlazioni realizzate sono salite bruscamente, la matrice storica, da sola, le avrebbe sottovalutate.
Che cosa significa per chi costruisce un portafoglio
- La diversificazione non viene sopravvalutata. Le correlazioni usate nel portafoglio non sono mai più basse di quelle storiche, e vengono alzate quando i segnali indicano una maggiore convergenza tra i mercati.
- Le correzioni sono calibrate. Non un aumento fisso o arbitrario, ma un intervento proporzionato al segnale e alla storia di ciascuna coppia di mercati.
- La matrice è sempre coerente. Il controllo PSD garantisce calcoli di rischio corretti senza indebolire la soglia prudenziale.
Con volatilità e correlazioni attese, il framework ha tutti gli elementi per stimare il rischio del portafoglio guardando avanti. Resta un'ultima domanda: come si legge, e come si spiega, una previsione Smartfolio? È il tema dell'ultima pagina.
Fonte: analisi SmartFolio sulla matrice di correlazione operativa a 18 mercati (153 coppie). Risultati storici, non indicativi di risultati futuri.