Un modello quantitativo che produce numeri senza spiegarli chiede di essere creduto sulla parola. Per chi gestisce patrimoni non basta: una scelta di portafoglio va motivata al cliente, va difesa nei momenti difficili, e deve poter essere messa in discussione quando qualcosa non convince.
Per questo, la spiegabilità non è un'aggiunta al framework Smartfolio, ma un requisito di progetto. Ogni previsione porta con sé la propria spiegazione: il percorso con cui è stata calcolata, i fattori che la orientano e i precedenti storici con cui confrontarla. In questa pagina lo mostriamo con un esempio reale, tratto dai documenti del 2 ottobre 2026.
Come nasce una previsione: l'esempio dell'India
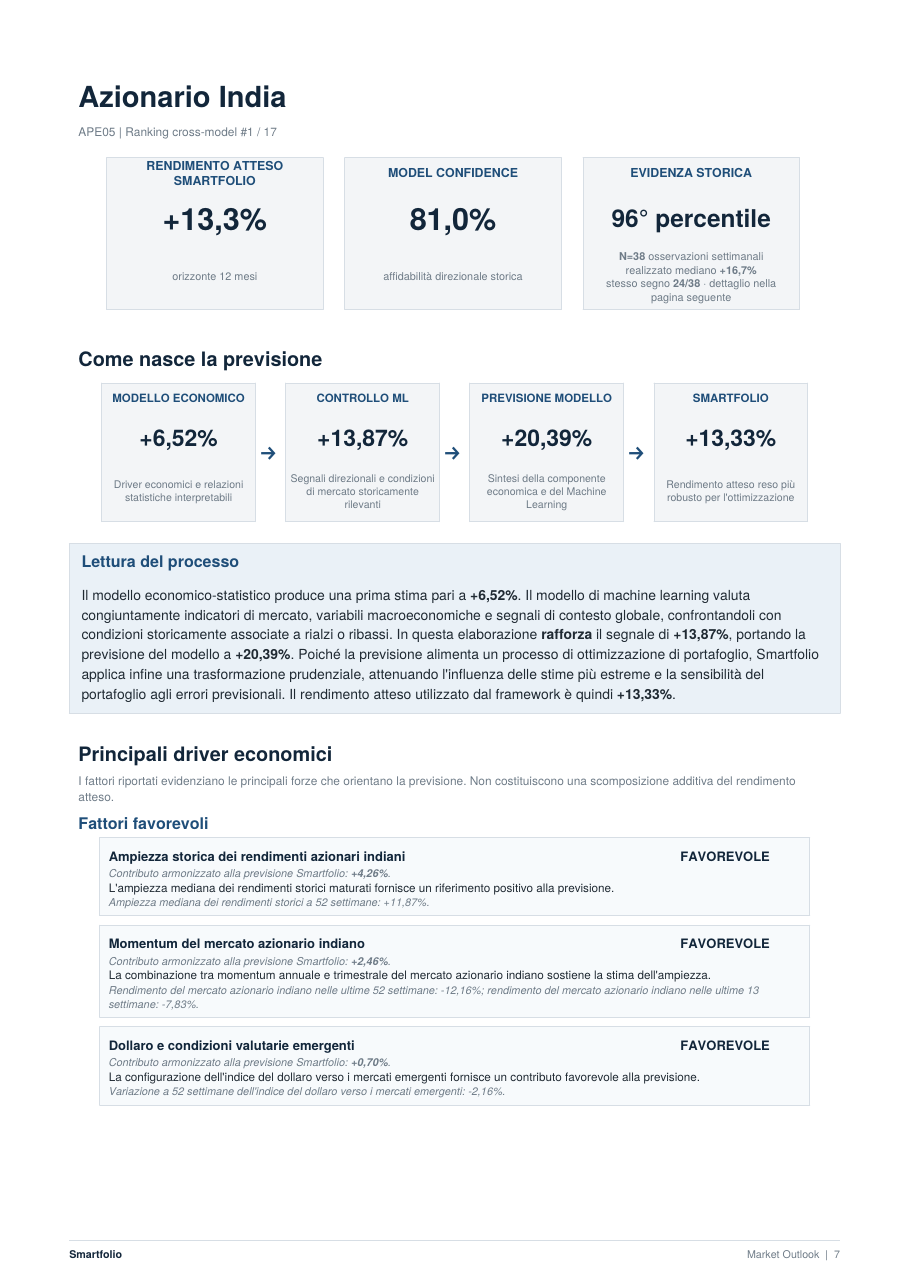
Il 2 ottobre 2026 l'azionario indiano era il primo dei 17 mercati nella classifica Smartfolio, con un rendimento atteso a 12 mesi del +13,3%. Ecco come ci si arriva, passo per passo, così come lo riporta il Market Outlook.
Modello economico
+6,52%
Fattori economici e relazioni statistiche interpretabili
Machine learning
+13,87%
Indicatori di mercato, macro e contesto globale
Previsione del modello
+20,39%
Somma delle due componenti
Rendimento atteso Smartfolio
+13,33%
Dopo la trasformazione prudenziale
| Passaggio | Valore | Che cosa fa |
|---|---|---|
| Modello economico | +6,52% | Prima stima, basata su fattori economici e relazioni statistiche interpretabili |
| Correzione del machine learning | +13,87% | Il modello di machine learning valuta insieme indicatori di mercato, variabili macroeconomiche e segnali del contesto globale, e in questo caso rafforza il segnale |
| Previsione del modello | +20,39% | La somma delle due componenti |
| Rendimento atteso Smartfolio | +13,33% | La trasformazione prudenziale attenua le stime più estreme prima dell'ottimizzazione |
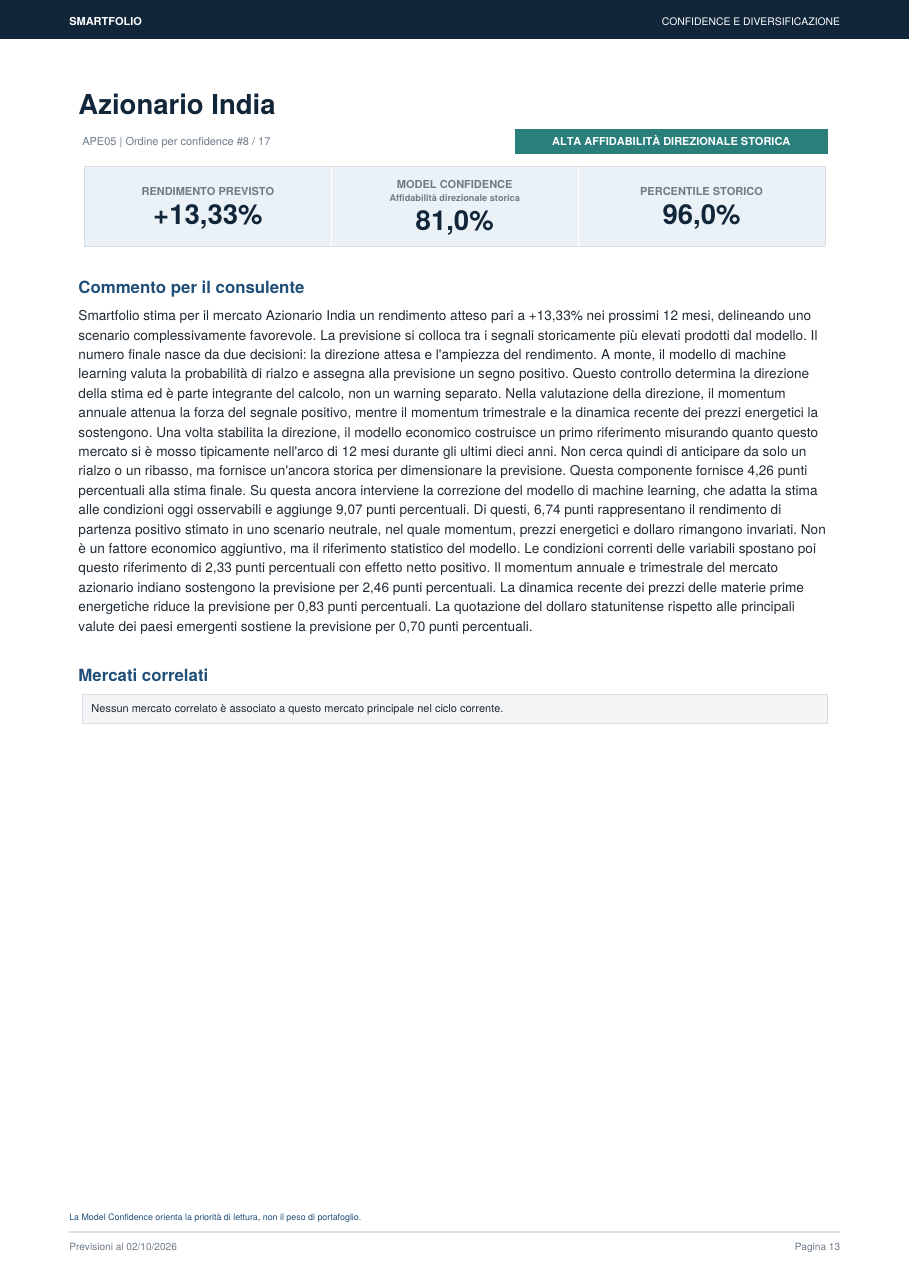
Accanto al rendimento atteso, la scheda riporta due indicatori. La Model Confidence, 81,0%, è l'accuratezza direzionale storica del modello per previsioni comparabili: non è la probabilità di ottenere quel rendimento, ma una misura di quanto il segnale sia stato affidabile in passato. Il percentile storico, 96°, dice che la previsione originale è tra le più alte mai prodotte da quel modello.
I fattori che la sostengono e quelli che la frenano
Per ogni previsione, il Market Outlook elenca i principali fattori che la orientano, ciascuno con il proprio contributo alla stima finale e con il dato che lo misura. Per l'India, il 2 ottobre 2026:
| Fattore | Effetto | Contributo | Il dato |
|---|---|---|---|
| Ampiezza storica dei rendimenti azionari indiani | Favorevole | +4,26% | Ampiezza mediana dei rendimenti a 52 settimane: +11,87% |
| Momentum del mercato azionario indiano | Favorevole | +2,46% | Rendimento a 52 settimane: −12,16%; a 13 settimane: −7,83% |
| Dollaro e condizioni valutarie emergenti | Favorevole | +0,70% | Indice del dollaro verso i mercati emergenti a 52 settimane: −2,16% |
| Mercato energetico | Sfavorevole | −0,83% | Rendimento del comparto energetico a 13 settimane: +31,32% |
I contributi sono armonizzati sul rendimento atteso finale, ma non costituiscono una scomposizione additiva: indicano il peso relativo delle forze in gioco, non una somma contabile.
Un dettaglio interessante: un momentum negativo, con il mercato in calo nell'ultimo anno, compare qui tra i fattori favorevoli. Non è una contraddizione. Per questo mercato il modello ha appreso che la combinazione tra momentum annuale e trimestrale, nelle condizioni attuali, sostiene l'ampiezza del rendimento atteso. È esattamente il tipo di informazione che una scatola nera non darebbe, e che permette a chi usa il modello di valutarne il ragionamento.
I precedenti storici, compresi quelli andati male
Quando una previsione è particolarmente estrema, nel 15% più alto o più basso della storia del modello, il Market Outlook aggiunge un approfondimento: tutte le volte in cui il modello aveva prodotto una previsione simile, e che cosa era successo dopo. Le previsioni storiche sono quelle calcolate fuori campione, con le sole informazioni disponibili in quel momento.
Per l'India le osservazioni comparabili sono 38, distribuite in cinque periodi:
| Periodo | Settimane | Previsione media | Rendimento realizzato medio |
|---|---|---|---|
| marzo–luglio 2016 | 11 | +20,8% | +16,9% |
| gennaio 2023 | 1 | +19,6% | +20,4% |
| marzo–aprile 2023 | 5 | +18,9% | +23,8% |
| ottobre–dicembre 2023 | 7 | +21,5% | +20,4% |
| giugno–ottobre 2025 | 14 | +20,8% | −6,2% |
In quattro periodi su cinque la previsione è stata confermata con ampiezza simile. Nel quinto, il più recente, l'azionario indiano è sceso nonostante una previsione molto positiva. Nel complesso, in 24 osservazioni su 38 il rendimento successivo ha avuto lo stesso segno della previsione, con un rendimento realizzato mediano del +16,7%.
Il Market Outlook non nasconde il periodo andato male: lo mette sulla stessa riga degli altri.
È ciò che permette a un consulente di presentare la previsione al cliente in modo onesto, con i suoi punti di forza e i suoi rischi.
Due documenti ogni mese
Le spiegazioni non restano nel software: ogni mese confluiscono in due documenti.
Il Market Outlook è la lettura completa del ciclo previsionale. Si apre con la Ranking Confidence e la classifica dei 17 mercati; per ciascun mercato riporta il rendimento atteso, il percorso dalla stima economica a quella prudente, i fattori favorevoli e sfavorevoli, le previsioni sui mercati correlati e, per le previsioni estreme, l'approfondimento sui precedenti storici. Chiude con una guida sintetica alla metodologia e con le avvertenze su come leggere ciascun indicatore.
Il Vademecum per il consulente traduce la stessa informazione in linguaggio operativo. Ordina i 17 segnali dal più affidabile al meno affidabile, li colloca su una mappa che incrocia direzione e affidabilità storica, e dedica a ogni mercato un commento in linguaggio semplice, pronto per essere raccontato al cliente. Un esempio, dalla scheda dell'Asia escluso Giappone:
"Il quadro è quindi favorevole, ma non uniforme: il rendimento atteso non presuppone un rialzo generalizzato di tutti i mercati dell'area, bensì riflette la prevalenza dei segnali positivi sulla debolezza cinese."
Il Vademecum ripete con insistenza una regola: la Model Confidence orienta la priorità con cui leggere e raccontare i segnali, non il peso da assegnare ai mercati. Rischio, correlazioni e obiettivi dell'investitore restano a governare la costruzione del portafoglio.
Due pagine reali del 2 ottobre 2026
A sinistra la scheda dell'azionario indiano nel Market Outlook; a destra la stessa previsione nel Vademecum per il consulente.
Che cosa significa per chi costruisce un portafoglio
- Ogni numero ha una storia. Si può risalire dalla stima finale al modello economico, alla correzione del machine learning e ai fattori che la orientano.
- I limiti sono dichiarati. I precedenti storici mostrano anche i casi andati male, e ogni indicatore è accompagnato da ciò che non dice.
- La spiegazione è pronta per il cliente. Il Vademecum traduce il modello in un racconto chiaro, che il consulente può fare proprio.
Con questa pagina si chiude la descrizione del framework: previsioni di rendimento verificate fuori campione, capacità di ordinare i mercati, errori sparsi e brevi, volatilità e correlazioni stimate con prudenza, e tutto spiegabile. Per i concetti su cui si fonda, il percorso di formazione li presenta in dodici lezioni.
Fonte: Market Outlook e Vademecum per il consulente del 2 ottobre 2026. Gli esempi descrivono previsioni e risultati storici e non costituiscono raccomandazioni di investimento né indicazioni di risultati futuri.